导语
企业发展需要资金,但融到钱之后,还有一系列问题需要回答:研发投入与日常周转分别用什么资金支持?贷款与股权如何搭配?专利出资、股权转让和税收优惠,又会给企业带来哪些管理要求?这些选择,都会影响企业后续的现金流与发展空间。
10月31日,西南财经大学成渝地区双城经济圈科创CEO成长营围绕融资规划与涉税风险防控展开学习。上午,鲁品老师讲授企业融资的艺术,梳理内源融资、债权与股权的配合;下午,刘梅老师聚焦科创企业涉税风险防控策略,将财税管理放到业务、股权和研发活动中逐项分析。
课堂学习现场。
上午|鲁品:内源为基、债权助力、股权赋能
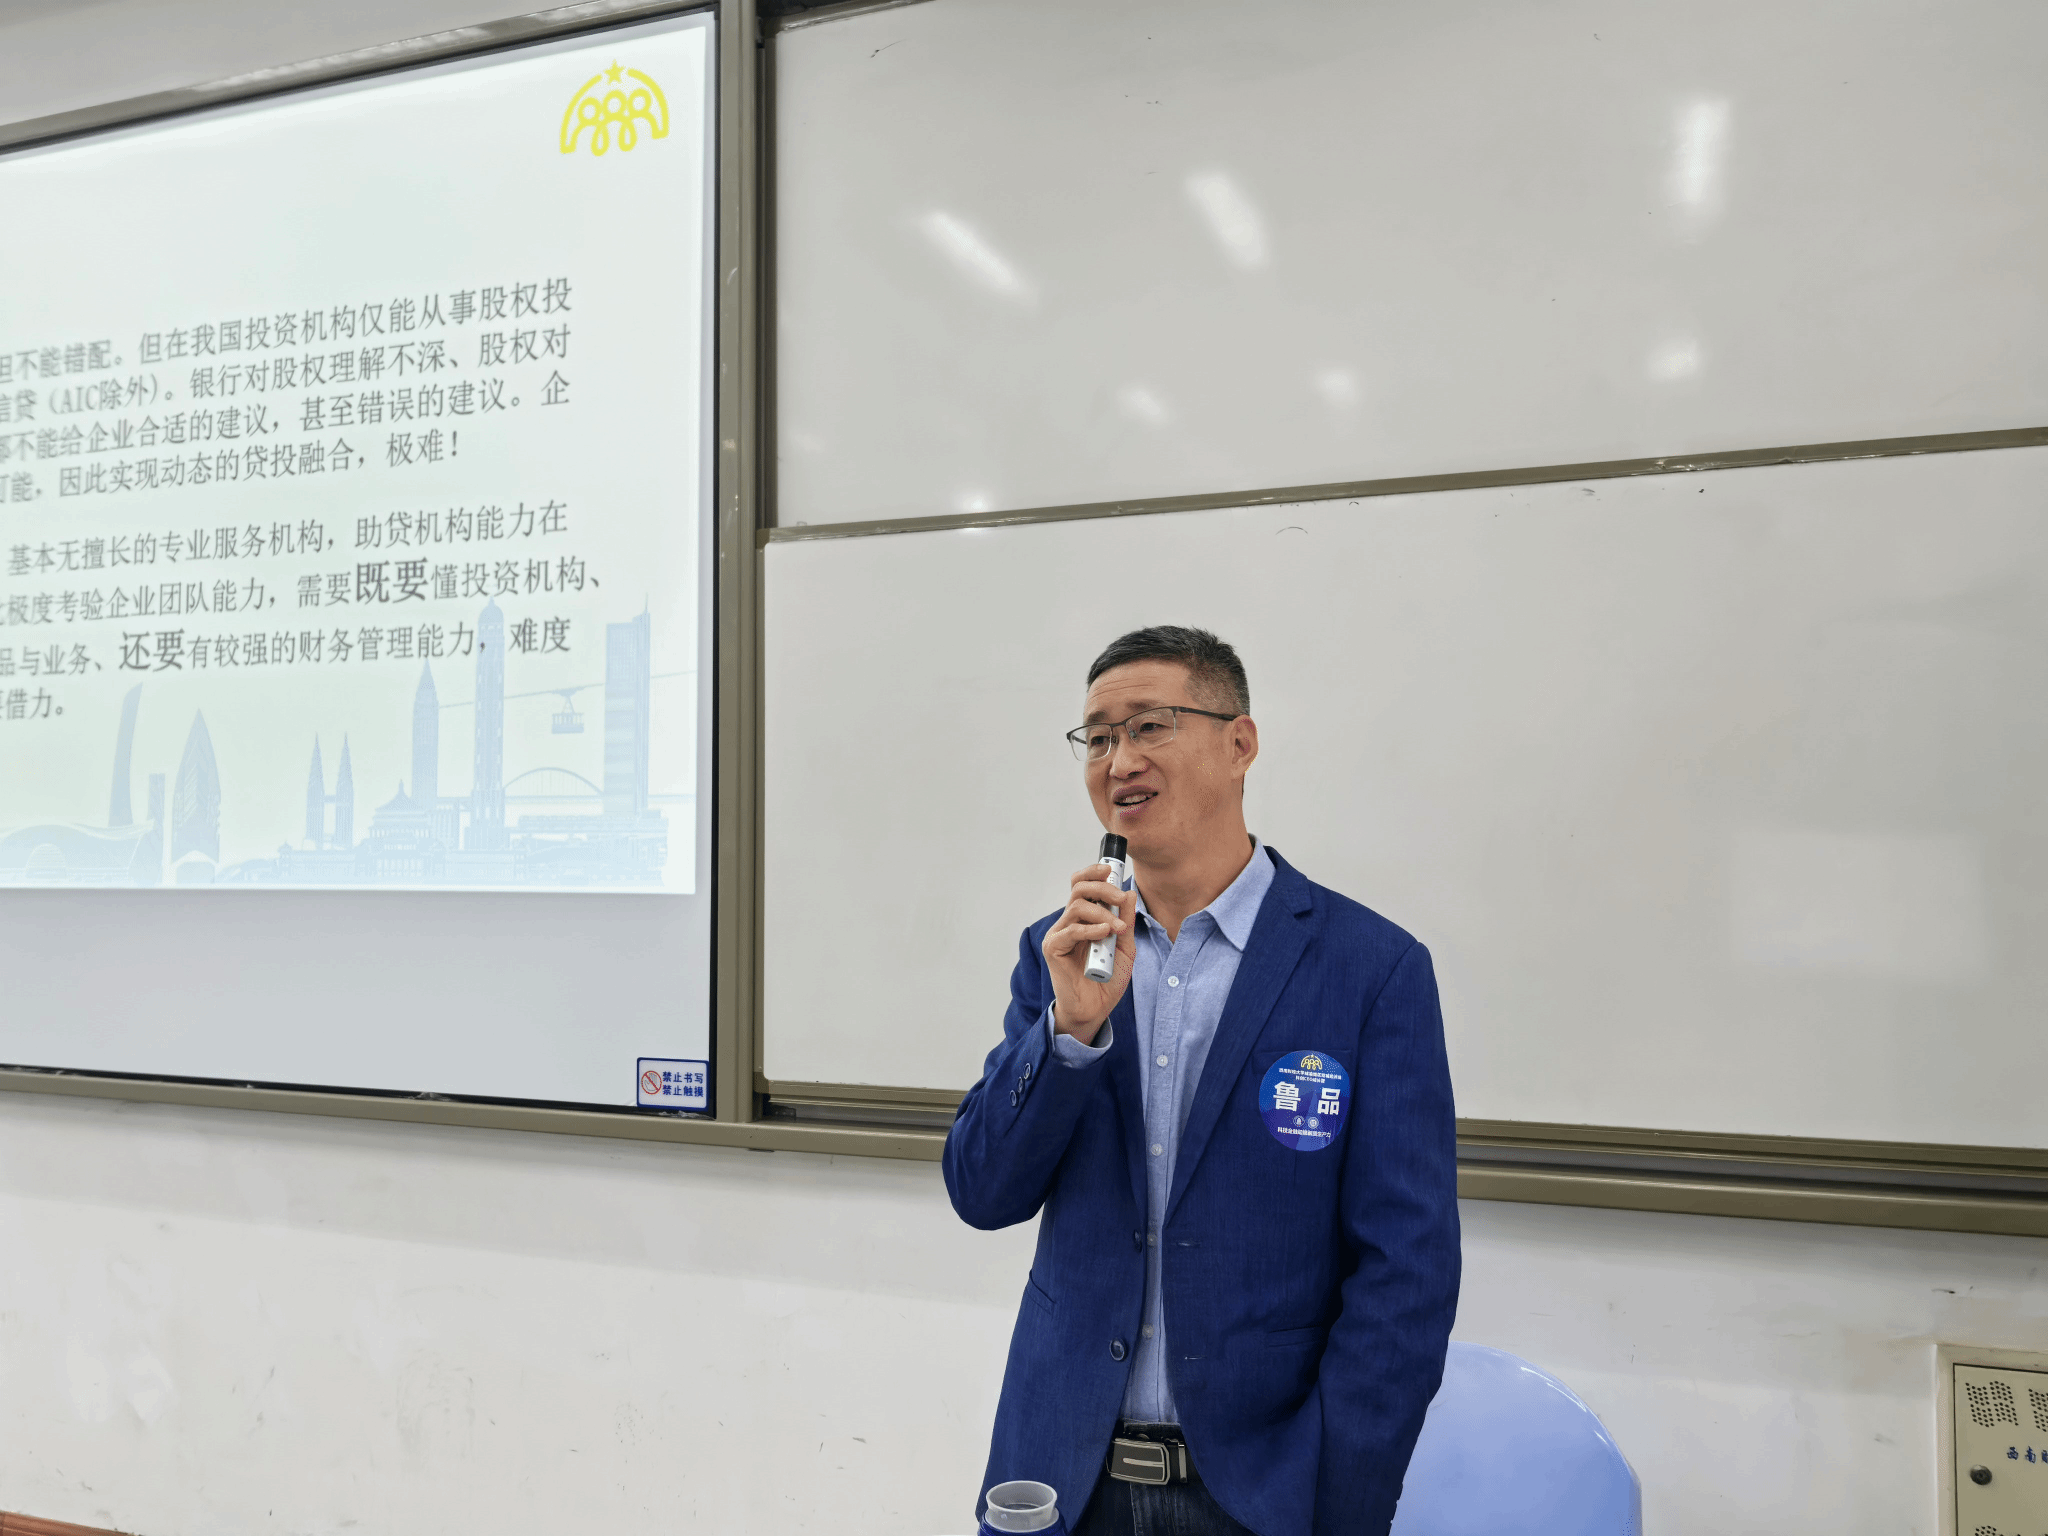
鲁品老师授课现场。
向外融资之前,先看清内部资金
资金紧张时,企业容易先想到找银行、找投资人。但应收账款能否及时收回,存货是否占用了过多资金,采购付款与客户回款能否衔接,同样决定着企业手中有多少可用资金。
内源融资,就是通过自身经营和管理改善,为发展提供资金支持。应收与预收、应付与预付、存货、毛利率、利润率和经营性现金流,都需要放在一起看。账面有收入、有利润,并不意味着企业当下就有充足的现金。
做好这些工作,需要业务与财务共同参与。销售条件怎么定,采购节奏怎么安排,哪些支出应当优先,财务都需要更早介入。内部资金运转得更顺,企业面对银行与投资人时,也更有谈判的余地。
贷款与股权,要配合资金的用途和期限
债权与股权各有用途。研发、量产、订单交付和日常周转,对资金期限与风险承受能力的要求并不相同,融资安排也应随之变化。
一个案例中,一家芯片设计企业为满足研发与流动资金需求,首轮融资出让了25%的股权,之后又连续进行了两轮股权融资,股权被进一步稀释,而银行融资工具尚未得到运用。
另一个案例中,一家软硬结合企业一直依靠银行贷款支持发展,贷款余额达到2000万元,分散在8家银行,却始终没有引入股权资金,资本结构亟待改善。
两种情况都提示企业:融资方案需要同时考虑资金用途、期限、偿还能力和股权稀释。长期投入过度依赖短期贷款,可能增加接续资金的压力;日常周转长期依赖股权融资,也可能付出较高的股权成本。
不同类型的科创企业,适合的组合也有差异。生物医药等前期研发投入大、回报周期长的企业,与已经形成订单和回款的企业,不能照搬同一套融资节奏。随着收入、订单和研发进度变化,债权与股权的配合还需要动态调整。
学员小组讨论现场。
融资路线图,最终要有人来执行
融资从人与人的合作开始。创始团队需要能力互补、目标一致;选择投资人,要看价值观、资源和合作预期能否匹配;选择银行,也需要找到能够理解企业业务、有效沟通的团队。
企业还要建立自己的财务与融资能力。CFO既要看懂业务、管理现金流,也要把技术进展转化为金融机构能够理解的信息:产品解决什么问题,订单如何形成收入,资金将支持哪些阶段性成果。
对银行,需要比较不同机构的产品、额度和服务能力,做好组合;对投资机构,需要了解决策机制、领投与跟投安排,以及产业资源能否补足企业短板。以上市还是并购为目标,也会影响投资人类型和融资路径。
这些判断最终要落到一张具体的融资路线图上:企业处于什么阶段,需要多少资金,债权与股权如何配合,选择哪些银行和投资机构,关键风险又在哪里。提前规划,才能在资金需求变化时保有调整空间。
小组交流现场。
下午|刘梅:科创企业涉税风险防控策略
把涉税管理放到业务发生之前
涉税风险往往产生在具体业务中。合同如何约定、收入何时确认、款项由谁收取、发票怎样开具,都会影响后续核算和申报。
从“以票管税”走向“以数治税”,企业更需要关注合同、发票、资金与货物或服务交付之间能否相互印证。仅凭发票做账,容易遗漏对真实业务的核对;私卡收款、隐匿收入、没有合理商业目的的业务分拆,也会留下风险。
日常管理需要跟上业务变化。销售额持续增长时,及时跟踪纳税人身份及相关申报要求;采购境外服务时,在签约阶段审查涉税条款;设计交易结构时,同时评估业务安排、核算方式和税务影响。
这要求财务参与业务流程,并与销售、采购、研发等部门保持沟通。合同签订和交易执行中的问题越早被发现,后续处理就越有准备。
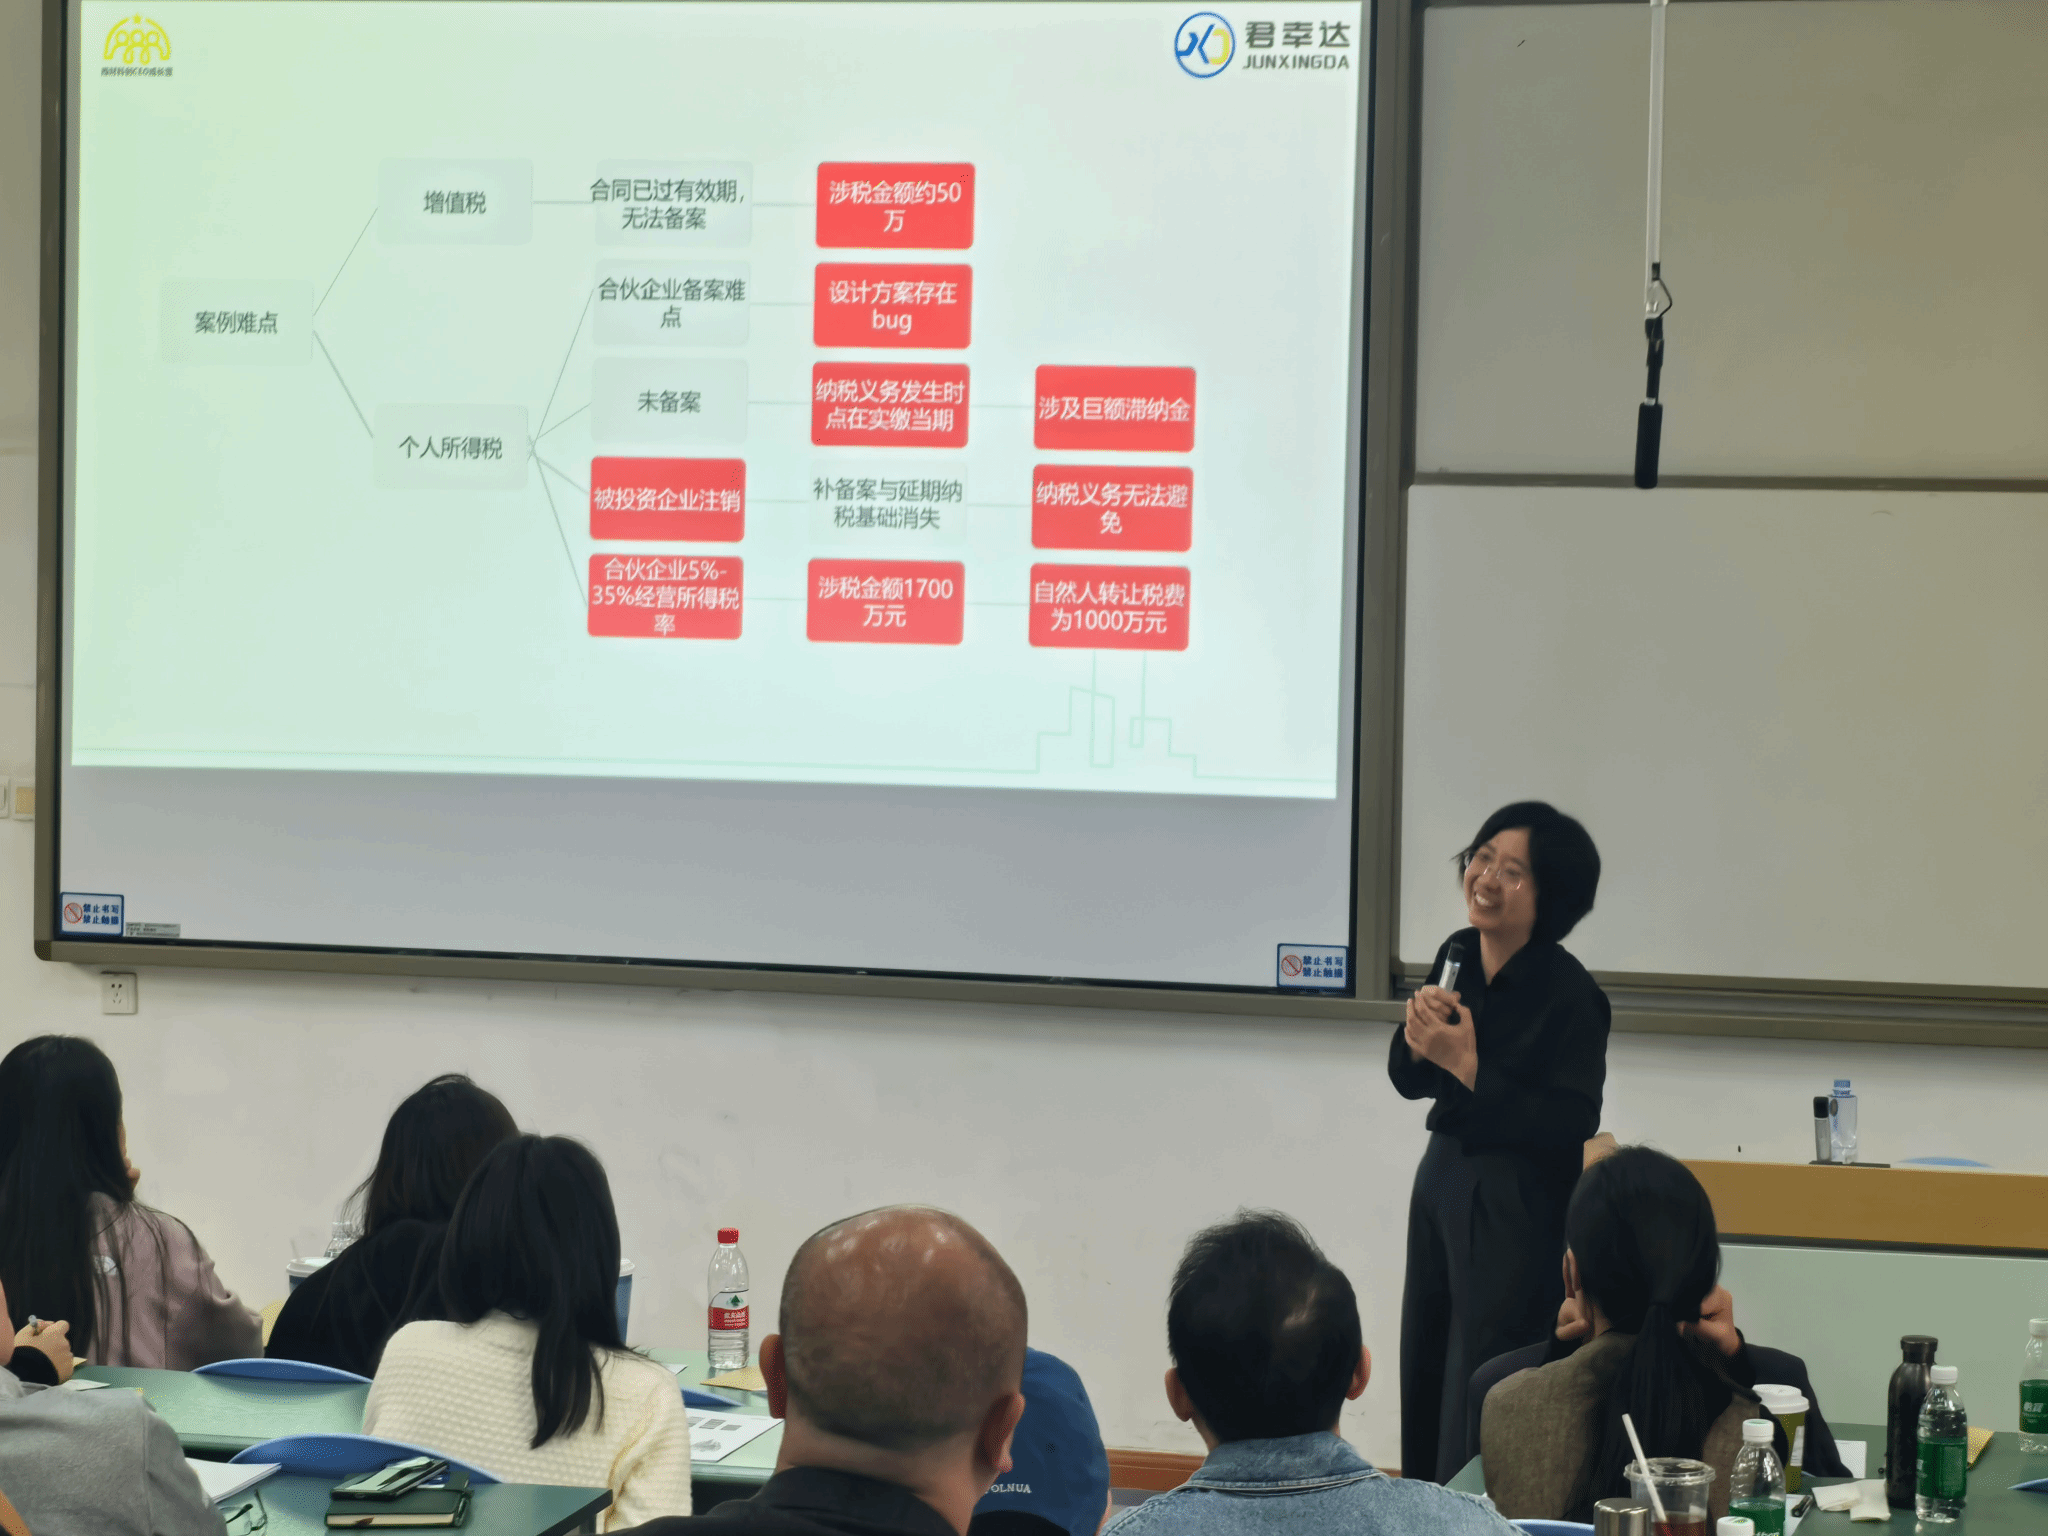
刘梅老师讲授科创企业涉税风险防控策略。
股权安排,需要同时算清税务影响
专利出资、代持还原、股权激励和对赌补偿,往往涉及多方主体。交易目的相近,出资人或持股主体不同,具体处理也可能存在差异。
一个专利出资案例中,合伙企业在完成实缴时,相信了“专利出资无需缴税”的说法,没有办理相应登记、备案。直到后续注销环节,前期安排中的涉税问题才集中显现。
因此,专利出资需要一并审查出资主体、估值、权属转移和优惠适用条件,不能把递延纳税理解为免税。
代持还原、员工退出或平价转让,也需要结合股权原值、企业净资产、转让原因和证明材料分析。协议中的约定,还需要相应的业务事实和资料支持。
对赌安排则要把交易完成之后的情形考虑进去。对赌失败以后,原交易税款能否调整、补偿款如何处理,都需要结合具体情况判断。签约前做好测算和专业沟通,有助于双方理解各自可能承担的成本。
研发真实发生,还要留下完整记录
科创企业重视研发投入,也需要重视研发活动的核算与资料管理。研发费用加计扣除、高新技术企业资格和软件产品即征即退,各有适用要求,不能仅凭“有研发”“有软著”就作判断。
一则研发费用案例中,企业业务快速增长,早期却没有同步建立完整的核算与资料管理机制。收到风险提示后,才发现此前多个年度的研发费用需要重新梳理。
研发项目由谁承担、人员投入了多少时间、材料和设备如何使用、费用如何分配,都需要有记录。项目立项、过程资料、研发支出辅助账和费用分配依据,应当与实际研发活动相互对应。
软件产品的核算同样需要细致。另一家智能制造设备企业在申报软件产品即征即退时,根据开票金额大致匹配进项税额,却缺少准确的账面记录和台账,难以说明申报数据的合理性。软件与硬件的收入、成本及相关税额,需要按照适用要求进行核算和分配。
外部机构能够提供专业支持,企业内部也需要有人持续掌握业务与财务情况。随着研发、收入和融资需求增长,财务团队的能力与管理流程都应及时跟上。
从融资规划到涉税管理,许多准备都要落实在日常经营中:回款与支出是否清楚,融资期限是否合适,合同和股权安排是否经过审查,研发记录能否支撑核算与申报。把这些基础工作做扎实,企业才更有条件应对下一阶段的成长。


 西南财经大学
 English
 搜索